自社の価値がどれほどあるのかを把握しないまま事業承継に直面し、相続発生時に数千万円から数億円規模の想定外の相続税を突きつけられる中小企業経営者が後を絶ちません。上場株式と異なり、日々市場で売買されない非上場株式は、市場価格が存在しないため、独自のルールに基づいた評価計算が求められます。
2026年の税務実務において、国税庁による資産課税の適正化が一段と厳格さを増す中、株式の評価手法ひとつで納税額が数倍から十倍以上に跳ね上がる事態が日常的に起きています。財産評価基本通達の精緻なルールを読み解き、適切な対策と手順を把握しておくことは、会社の存続と家族の財産を守るための絶対防衛線です。
📌 【この記事の重要ポイントまとめ】
- 要点1:株式を取得する者の立場(経営陣か少数株主か)と同族判定により、評価額が10倍以上異なる評価方式へと強制的に分岐する。
- 要点2:会社規模の判定ミスや「比準要素数1の会社」への該当を見落とすと、高額な純資産価額方式が適用され莫大な追徴税リスクを招く。
- 要点3:事業承継税制特例の活用には厳しい継続要件が伴うため、自社株の評価引き下げとガバナンス分離を両輪で進める出口戦略が不可欠である。
なぜここまで税額が変わるのか?取引相場のない株式の評価メカニズム
取引相場のない株式の評価において、最も多くの経営者が困惑するのが「同じ会社の株式でありながら、取得する人間によって株価が何倍も変わる」という二重基準の存在です。この根底には、国税庁財産評価基本通達が定める「支配権の有無に応じた評価の乖離」という明確な思想があります。
相続や贈与によって株式を取得した際、最初に行われるのが同族株主等の判定です。会社経営を実質的に支配しているオーナー一族(同族株主グループ)が株式を取得する場合、その株式には「経営権」という強い支配力が宿っていると見なされ、後述する類似業種比準方式や純資産価額方式といった「原則的評価方式」が適用されます。会社の業績や蓄積された内部留保がダイレクトに株価へ反映されるため、一株あたりの評価額は数百万円から数千万円規模まで跳ね上がることが珍しくありません。
一方で、経営に関与しない従業員や取引先などの少数株主が株式を取得する場合、支配権を持たないことから「配当を受け取る権利」のみに着目した配当還元方式という特例的な計算が認められます。この方式では、過去の年間配当金額を一定の利率(年10%)で還元して計算するため、原則的評価方式に比べて評価額が10分の1から数十分の1程度まで圧縮されます。誰が株を持つかという判定の分岐点だけで、課税価格に天と地ほどの差が生じる構造がここにあります。
【徹底比較】類似業種比準方式と純資産価額方式の判定基準と実務データ
原則的評価方式が適用される場合、次なる関門となるのが会社規模判定です。企業の規模を「大会社」「中会社」「小会社」の3区分に分類し、上場企業の株価水準に連動させる類似業種比準方式と、会社の解散価値に着目する純資産価額方式をどの比率で組み合わせるかを決定します。
規模の判定は、直前期末における「従業員数」、そして「総資産価額」および「直前1年間の取引金額(売上高)」の組み合わせによって厳格に判定されます。一般に、規模が大きな会社ほど上場企業に類似していると見なされ、類似業種比準方式の割合が高くなります。一方、規模が小さい会社は個人の資産管理会社に近い実態を持つと判断され、蓄積資産を清算した場合の価値である純資産価額方式の比重が高まります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 類似業種比準方式 | 配当・利益・純資産の3要素を上場同業種と比較して算出 | 大会社は100%、中会社は0.9〜0.60の割合で適用 | 資産の含み益が株価に直結しにくいため、純資産方式より株価が低く抑えられる傾向が強い。 |
| 純資産価額方式 | 時価純資産から評価差額に対する法人税等相当額(37%)を控除 | 小会社は原則100%(選択によりL値併用も可能) | 歴史ある黒字企業や不動産含み益を抱える企業では評価額が極端に高額化する主因。 |
| 配当還元方式 | 過去2期分の平均配当金を年10%で資本還元(原則50円額面ベース) | 無配時は一株あたり2円50銭みなし計算 | 少数株主への株式集約や社外への贈与・譲渡において最も強力な節税価値を発揮。 |
| 会社規模判定(大・中・小) | 従業員数70人以上なら無条件で大会社。その他は資産・売上高基準 | 中会社は大・中・小の3グループ(L値:0.9 / 0.75 / 0.60) | 売上高がわずかに基準を越境するだけで適用区分が変わり、評価額が数千万円単位で激動する。 |
類似業種比準方式は、上場企業の平均株価に「配当金額」「利益金額」「純資産価額(簿価)」の3つの比準要素を掛け合わせて求めます。これに対し、純資産価額方式は会社が保有する全資産・負債を相続税評価額(時価)に洗い替え、含み益から将来の法人税等相当額(37%)を差し引いた実質手残り価値を計算します。創業数十年におよぶ優良企業ほど過去の内部留保や保有不動産の含み益が積み上がっているため、純資産価額方式の割合が高い小会社に判定されると、自社株評価額計算の総額が一気に膨れ上がります。
計算で絶対に知っておくべき落とし穴|「比準要素数1の会社」と通達の罠
株価対策として安易な利益圧縮を試みた企業が、かえって株価を急騰させてしまうという皮肉な事態が後を絶ちません。その最大の引き金となるのが、通達で指定された「特定の評価会社」の判定です。なかでも現場で最も頻繁に引っかかるトラップが比準要素数1の会社です。
比準要素数1の会社とは、類似業種比準方式の3要素(配当・利益・純資産)のうち、いずれか2つが「ゼロ」であり、1つしか残っていない会社を指します。たとえば「多額の役員退職金を支給して当期利益を赤字にし、同時に無配にした」ケースでは、配当がゼロ、利益もゼロとなり、純資産の要素しか残りません。税務上、このような会社は事業活動の実態が希薄であると見なされ、大会社であっても類似業種比準方式の適用が原則として排除され、強制的に純資産価額方式(または純資産比重が極めて高い併用方式)での評価が義務付けられます。
この結果、利益を落として株価を下げたつもりが、含み益の大きい自社の純資産が100%反映され、対策前よりも株価が2倍以上に跳ね上がるという悪夢が現実化します。さらに、資産の内訳において株式や土地が異常に大きな割合を占める「株式保有特定会社」や「土地保有特定会社」に該当してしまった場合も、同様に類似業種比準方式の恩恵を受けられなくなります。
【実態検証】経営者・後継者の告白と税務調査の現場に見るリアル
事業承継の現場を取材すると、株価の数字そのもの以上に、経営者親子の心理的葛藤とガバナンスの断絶が生々しい摩擦を生んでいる実態が浮き彫りになります。東京商工リサーチ等の実態調査によれば、国内企業の社長の平均年齢は63歳を超え、後継者難による休廃業・解散件数は高水準を維持しています。しかし、後継者が決まっている企業であっても、自社株の引き継ぎは決して円滑には進みません。
都内で精密金属加工業を営むある2代目社長は、先代である父親の急逝直後に起きた混乱について次のように手記で告白しています。
「父は生涯現役を掲げ、会社の決算書や保有資産の明細を一切私に見せようとしませんでした。『株価対策など儲かってから考えればいい』と笑っていましたが、亡くなった後に顧問税理士から提示された自社株の評価額は4億8000万円。納税資金として相続税だけで1億円以上が必要だと告げられた瞬間、目の前が真っ暗になりました。会社の預金に手を付けるわけにもいかず、結局、私個人の自宅と生命保険を解約してギリギリで工面しました。父への感謝の念は、一瞬で深い怒りと後悔へと変わったのです」
税務調査の現場においても、自社株評価は国税局資産課税部門の最重点項目です。特に「相続発生の直前数年間に急激な株価引き下げ工作が行われていないか」が徹底的にマークされます。極端な節税行為に対しては、個別規定をすり抜けていても国税庁が「伝家の宝刀」と呼ばれる国税庁財産評価基本通達6項(総則6項:実質主義による評価)を発動し、通達評価そのものを否認して追徴課税を行うケースが近年の判例でも相次いでいます。
評価明細書の書き方と相続税申告手順|失敗を防ぐチェックポイント
非上場株式の評価を確定させるためには、税務署へ提出する取引相場のない株式の評価明細書を正確に作成しなければなりません。この明細書は第1表から第8表まで多岐にわたり、一枚の記載誤りが数千万円単位の過大申告・過少申告に直結します。
実務上の相続税申告手順において押さえるべきステップは以下の通りです。
- 株主判定と評価方式の確定(第1表):株主名簿と親族関係図を照らし合わせ、取得者が同族株主か少数株主かを決定。
- 会社規模の判定(第2表):直前期末の従業員数、総資産簿価、過去1年間の売上高を記入し、大・中・小会社の区分を確定。
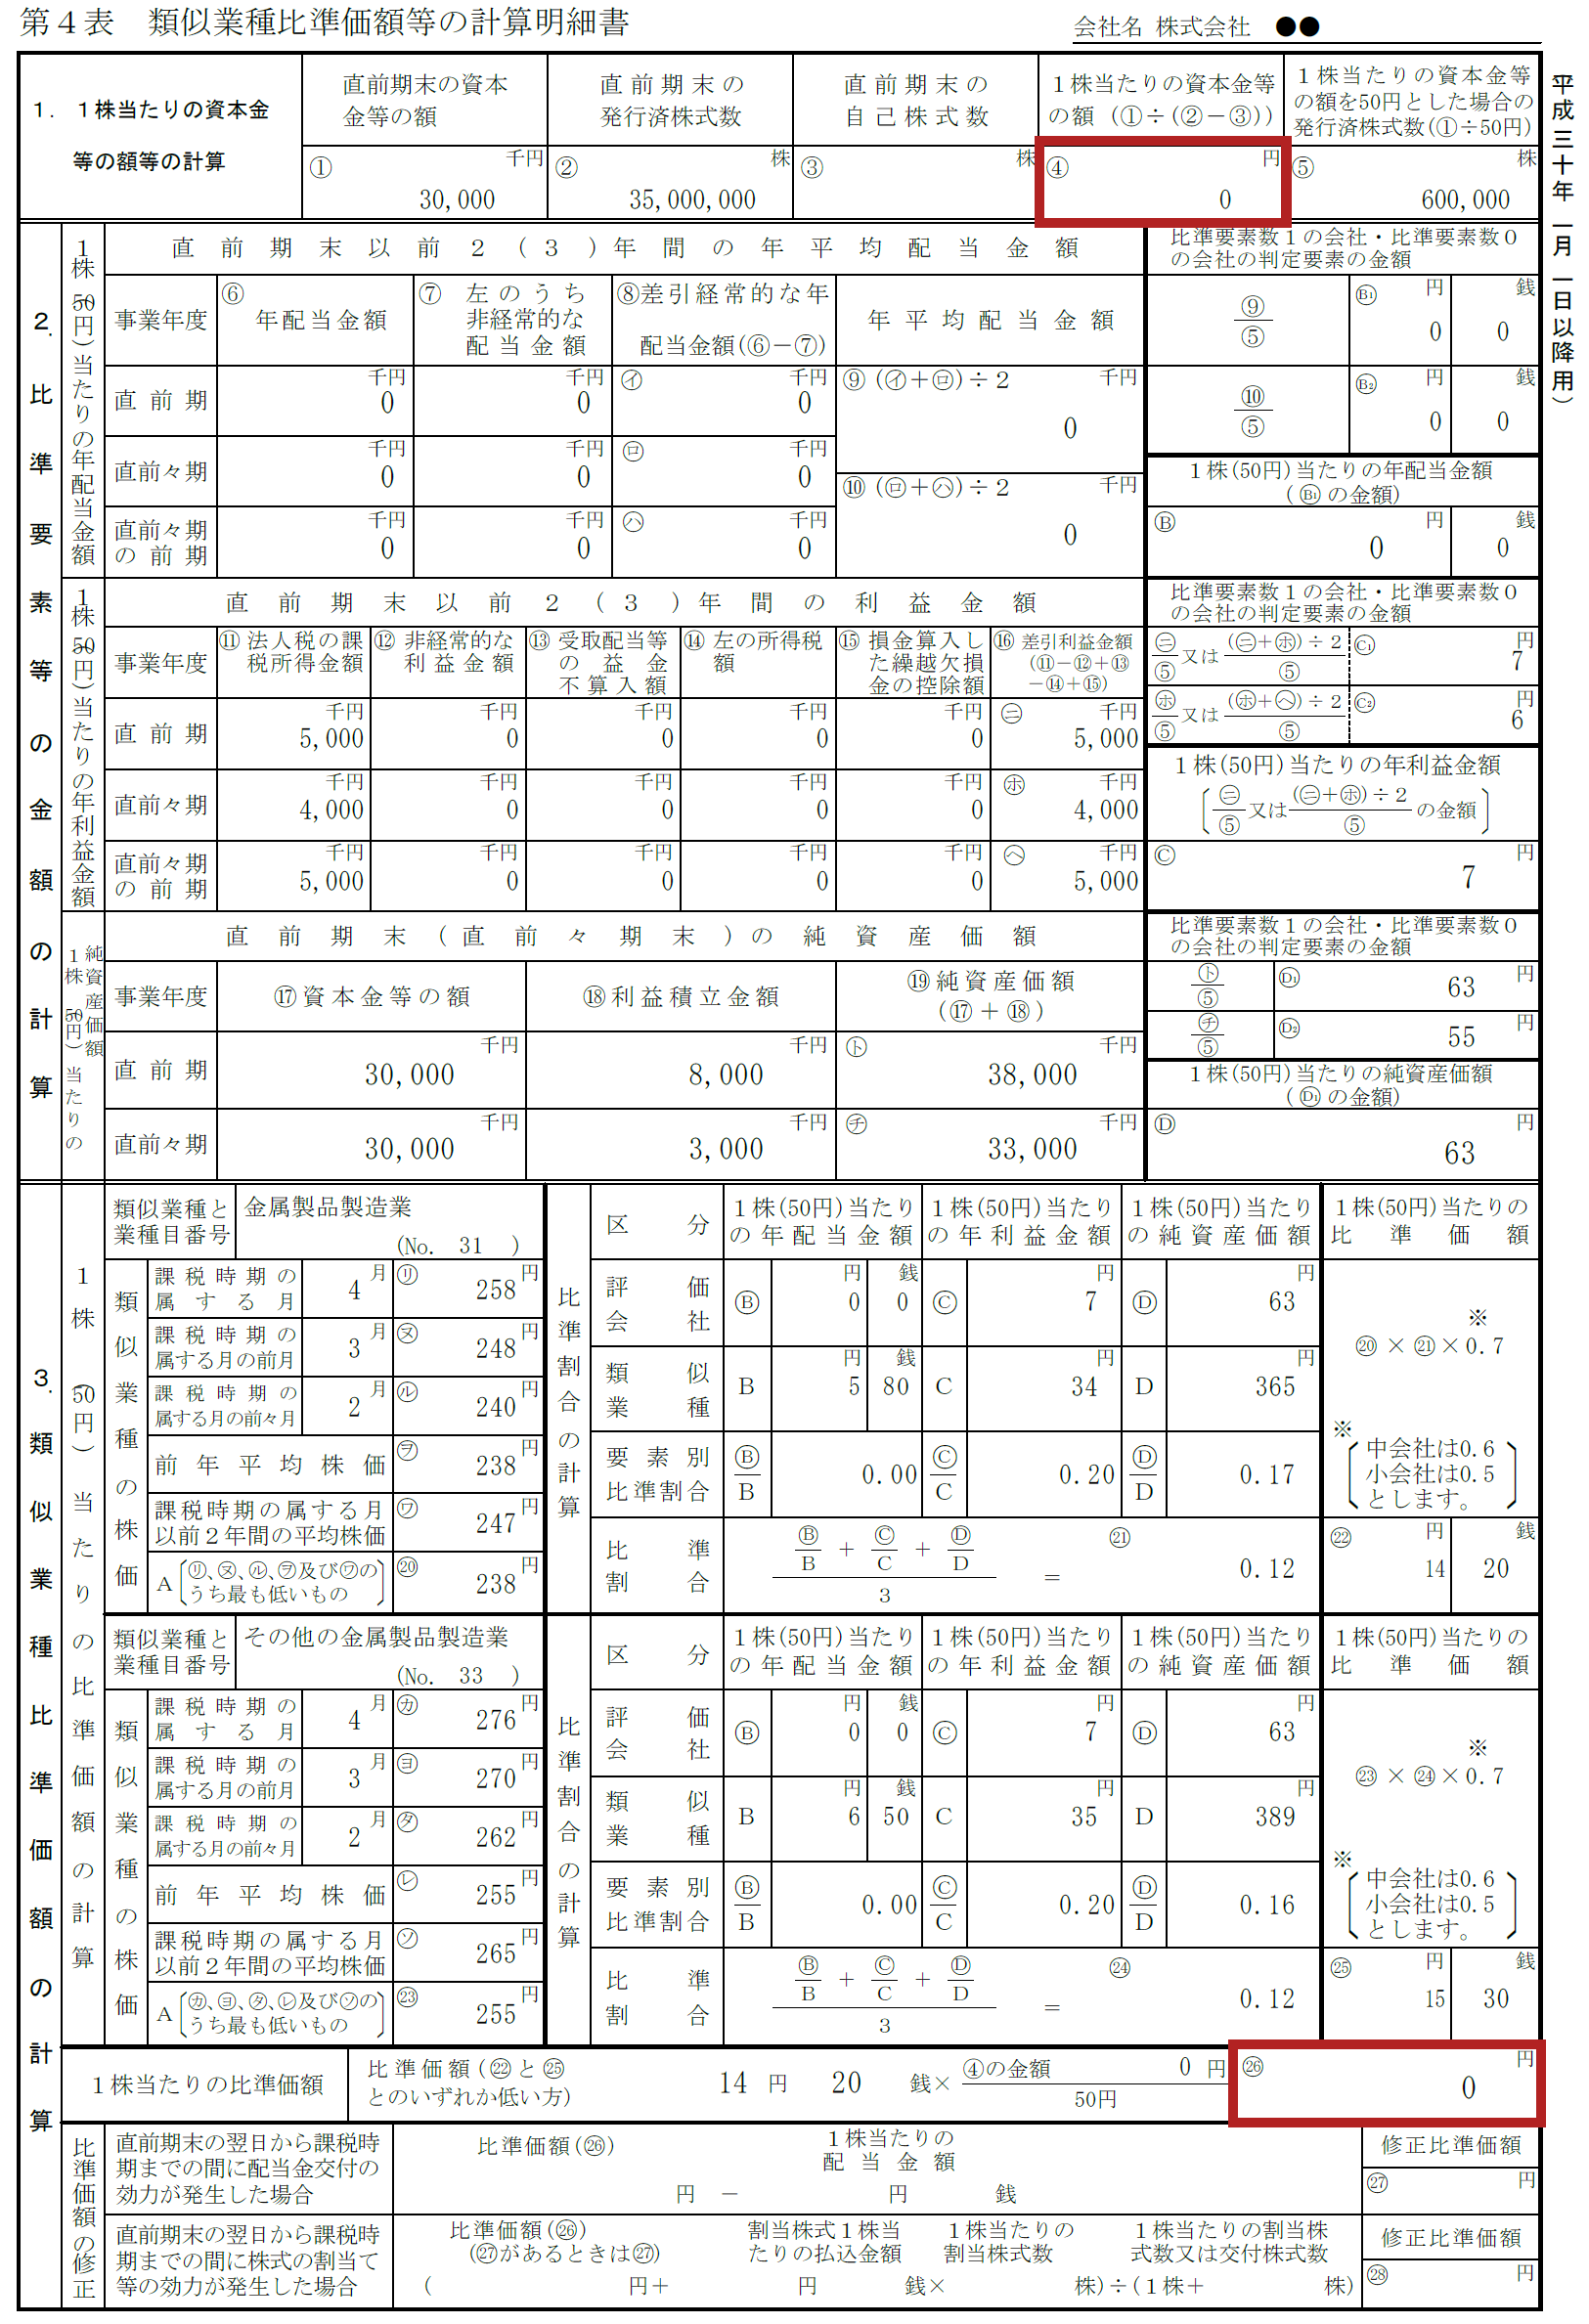
- 類似業種比準価額の計算(第4表):国税庁が毎月公表する業種別株価データを用い、自社の配当・利益・純資産を当てはめて試算。
- 純資産価額の計算(第5表):各資産・負債を相続税評価基準で時価評価し直し、評価差額に対する法人税等相当額を差し引いて1株あたりの価値を算出。
- 特定の評価会社判定(第3表):比準要素数1の会社、比準要素数0の会社、株式保有特定会社等に該当しないかを最終精査。
相続税の申告・納付期限は「被相続人が死亡したことを知った日の翌日から10ヶ月以内」です。自社株評価の算定には、決算書の組み換えや土地の再鑑定などを含めて最低でも2〜3ヶ月を要するため、相続発生後に動き出したのでは、遺産分割協議の調整も含めて時間的余裕は一切ありません。
一般に知られていない盲点と事業承継税制特例の最新動向
過熱する自社株対策の中で、近年最も注目を集めてきたのが事業承継税制特例です。後継者が取得した自社株にかかる相続税・贈与税の納税が実質的に100%猶予・免除される制度であり、一見すると「完全な税金ゼロ化」を可能にする特効薬のように語られてきました。
しかし、制度の裏に潜む「致命的な足かせ」を見落としているケースが散見されます。特例措置の適用を受けると、株式を後継者に固定化しなければならず、将来的にM&Aによる第三者への会社売却や事業譲渡を行う場合、猶予されていた莫大な税金に加えて利子税を一括納付しなければなりません。事業環境が激変する中で、30代・40代の後継者に対して「一生この会社を畳むことも売ることもできない」という重い十字架を背負わせることになります。
また、節税対策最新動向として見逃せないのが、過度な不動産購入に対する国税庁の包囲網です。法人が借入金で不動産を購入し、通達評価と実勢価格の乖離を利用して純資産価額を圧縮する手法は、取得から3年以内の土地・建物に対する「通常の取引価額による評価」ルールの徹底や、総則6項の頻繁な適用によって完全に封じ込められつつあります。ネット上に溢れる「不動産を買えば自社株はゼロになる」という短絡的なスキームは、もはや通用しないどころか致命傷になりかねません。
【プロの結論】事業承継税制を選ぶべき企業・避けるべき企業の判断基準
自社株対策は、単なる数字合わせの節税テクニックではなく、ファミリービジネスの統治と心理的健全性を保つための「構造設計」です。家族社会学の視点から見れば、同族企業における事業承継の失敗の多くは、先代と後継者の間にある心理的バウンダリー(境界線)の曖昧さに起因しています。会社と個人資産を同一視し、「自分の引退後も会社を意のままに操りたい」という無意識の支配欲が、株式の分散や対策の先送りを生み出すのです。
客観的な判断基準として、事業承継税制特例を「おすすめできる企業」と「慎重になるべき企業」の条件を明確に提示します。
- 事業承継税制特例を即座に活用すべき企業:
- 後継者が親族内外を問わず完全に一本化されており、事業継続の意思が強固であること。
- 製造業や地域密着インフラなど、長期的にビジネスモデルが不変で第三者売却の可能性が極めて低いこと。
- 現在の自社株評価額が数億円以上に達し、純資産方式では納税資金の準備が物理的に不可能なこと。
- 事業承継税制特例を避けるべき(慎重になるべき)企業:
- 将来的にM&Aや事業再生、業界再編による統合の選択肢を少しでも残しておきたい企業。
- 業績のボラティリティが高く、5年以内の雇用維持や代表権継続に不確定要素がある企業。
- 配当政策の調整や従業員持株会の活用、役員退職金の適正配分による「地道な株価引き下げ」で納税資金がカバーできる規模の企業。
自社株対策の本質は、税金をゼロにすることではありません。次世代の経営者が余計な負債や親族間の争いに縛られず、健全な企業統治を行える自由度を残すことこそが真のゴールです。
【取引相場のない株式の評価】に関するよくある質問(FAQ)
Q1:従業員持株会や外部役員に株式を譲渡・相続させる場合、株価はどう計算されますか?
A1:同族株主グループに属さない従業員や外部役員が株式を取得する場合、原則として「配当還元方式」による評価が認められます。これにより、経営権を持つ親族間での引き継ぎに比べて株価を大幅に低く抑えて取得させることが可能です。ただし、譲渡時の価格設定を誤ると、差額に対して受贈益課税や所得税が課されるリスクがあるため、事前の税務設計が不可欠です。
Q2:類似業種比準方式の株価を下げるために役員退職金を出すのは有効ですか?
A2:退職金の支給は「利益金額」と「純資産価額」の両方を引き下げるため、短期的には絶大な引き下げ効果を持ちます。しかし、支給によって利益が赤字化し、配当も止めてしまった場合、「比準要素数1の会社」に該当してしまい、逆に純資産価額方式が強制適用されて株価が急上昇する危険があります。2期連続の赤字を避けるなど、比準要素のバランスを緻密に維持しながら実行しなければなりません。
Q3:評価明細書は自分で作成して税務署に提出できますか?
A3:法律上は自作して提出することも可能ですが、実務上は極めて危険です。会社規模の判定区分、土地の個別評価(不整形地やセットバック補正)、類似業種の選定など、専門的な判断が求められる項目が膨大に存在します。過去の申告データを検証すると、一般的な税理士であっても評価誤りが発生しやすい分野であり、非上場株式の資産税実務に精通した専門家に依頼するのが確実です。
まとめ:今後の動向と失敗しないための判断基準
取引相場のない株式の評価は、ただの一度計算して終わる静止画ではありません。日々の事業活動の利益、保有資産の時価、世の中の金利水準や税制改正の波を受けて、刻一刻と激動する生き物です。
事業承継税制の特例計画提出の節目を越え、2026年以降は「実際にどう承継を完遂させるか」という実行力が問われる局面に入っています。小手先の節税スキームに飛びつくのではなく、自社の現状の株価を正確に算定し、後継者のビジョンと照らし合わせながら、時間を味方につけて計画的に株式を集約・移転させていくこと。それこそが、会社と家族を税務破綻から守り抜く唯一無二の道筋です。 (出典: 取引 相場 の ない 株式 の 評価(Yahoo!ニュース))
