スーパーの食品棚を眺めても、スマートフォンの買い替え価格を見つめても、私たちの日常生活に重くのしかかる「為替の壁」。「今、1ドル何円なのか?」という疑問は、単なる投資家の関心事にとどまらず、家計防衛に直面する全生活者の死活問題となっています。2024年に一時1ドル=161円台という約37年ぶりの歴史的円安を記録したのち、日米双方の金融政策の転換によって為替相場は乱高下を続けてきました。
2026年を迎えた現在、ドル円為替レート現在はどのような水準にあり、なぜこれほどまでに為替相場は揺れ動いているのでしょうか。日銀の追加利上げ観測や米連邦準備制度理事会(FRB)の舵取り、巨額の国費を投じた為替介入の舞台裏、さらには市場の構造的欠陥まで、取材データと専門家の分析をもとにその深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在のドル円相場は150円前後の攻防が続き、日米金利差の縮小期待と構造的な「円売り圧力」が激しく衝突しています。
- 要点2:相場が乱高下する背景には、日銀の段階的な利上げ進行とFRBの利下げペース鈍化に加え、年間数兆円規模に達する日本の「デジタル赤字」という根深い構造問題が存在します。
- 要点3:今後の見通しは1ドル=140円台前半への円高是正シナリオと、再び160円を目指す円安再燃シナリオに二極化しており、家計や個人投資家は「通貨分散」の視点を欠かせません。
【2026年最新】現在1ドル何円?ドル円リアルタイム相場と推移チャートの現在地
外国為替市場において、ドル円リアルタイム相場は1ドル=150円台前半から中盤を中心とする神経質なレンジ相場を形成しています。スマートフォンの為替アプリやニュース速報を開くたびに数値が目まぐるしく変化する光景は、もはや日常の一部となりました。
過去数年の1ドル何円推移チャートを振り返ると、相場の激変ぶりが如実に浮かび上がります。2021年初頭にはわずか1ドル=103円台だった為替レートは、世界的なインフレと米国の急激な利上げを号砲に記録的な円安トレンドへと突入しました。2022年に151円台、2024年7月には161円90銭台という未曾有の水準まで円が売り込まれ、政府・日銀による複数回の巨額為替介入を経て一時140円前後まで急反発するなど、わずか数カ月で20円以上の乱高下を演じる歴史的なボラティリティを記録しました。
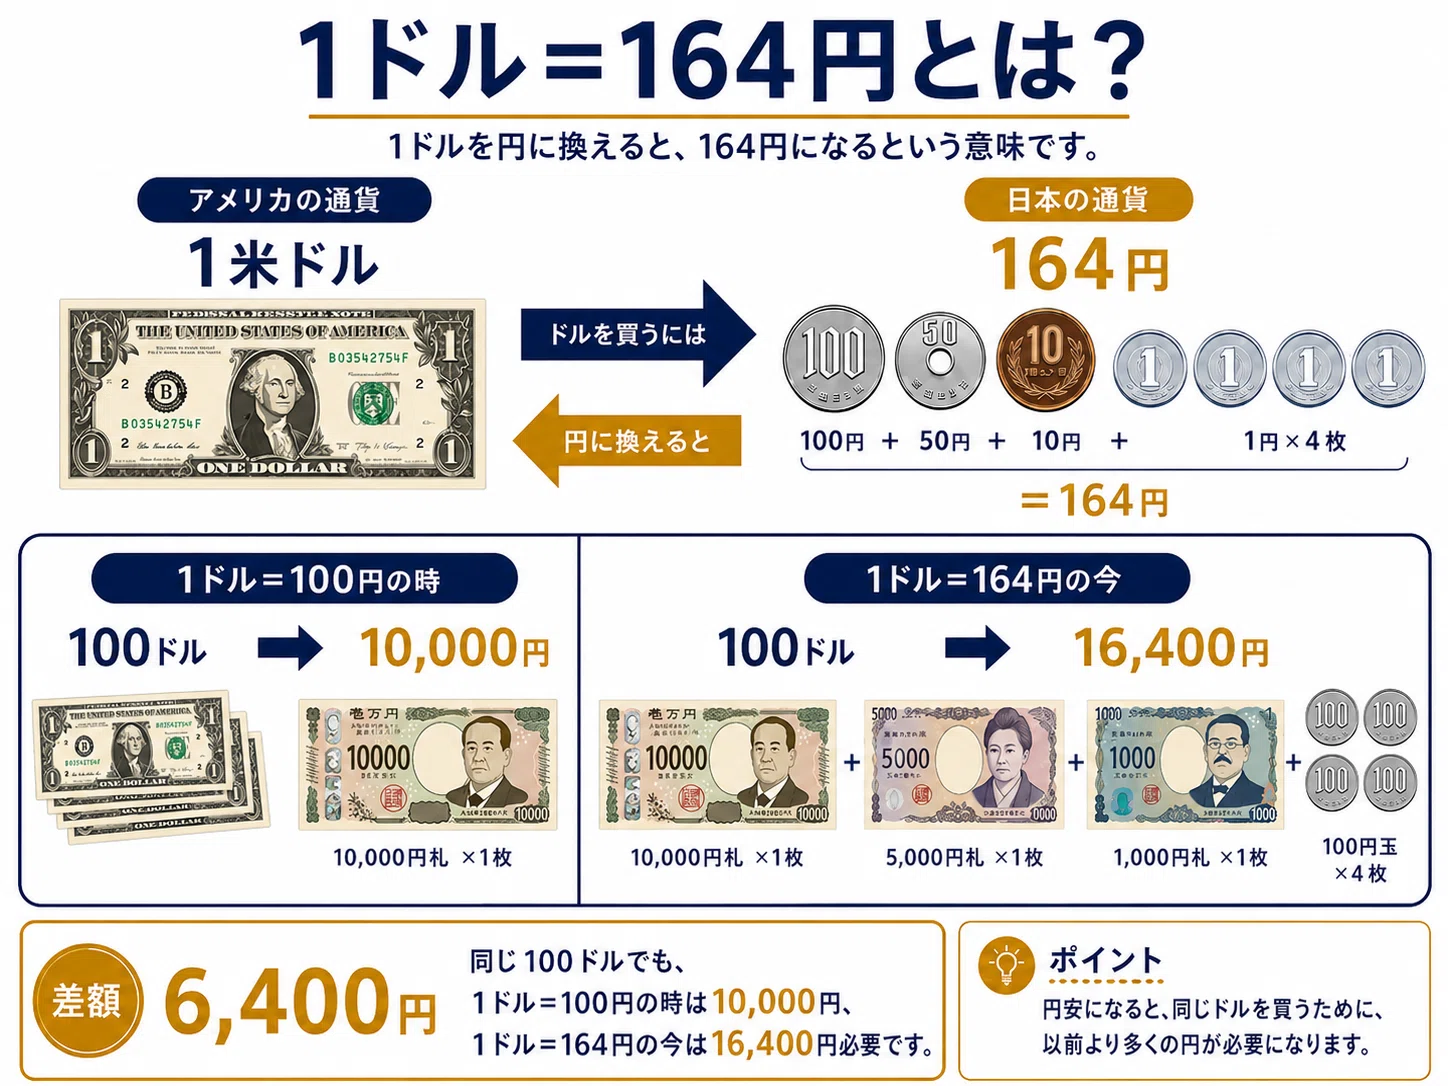
2026年現在の水準は、かつて日本人が長年親しんできた「1ドル=100円〜110円」の巡航速度とは依然としてかけ離れています。海外旅行時の現地決済や輸入品の価格設定、さらにはドル換算日本円計算を行う際、100ドルの買い物が約15,000円、1,000ドルの支払いが約15万円に達する現実は、家計の購買力に歴然とした打撃を与え続けています。
為替相場が激しく動く決定的な理由|日銀利上げとFRB金融政策の狭間で
なぜここまで激しく為替相場が動き、円安基調が粘り強く居座り続けているのでしょうか。その最大の推進力となっているのが、日米両国における金融政策のベクトルと、投資家心理のギャップです。
第一の決定打は、FRB金融政策と為替の強い相関関係にあります。米国経済は底堅い個人消費や雇用情勢に支えられ、インフレの鎮静化ペースが市場の予想よりも緩慢にとどまっています。このため、FRBが急速な利下げに踏み切れない状況が続いており、米国の政策金利は高止まりしています。世界の機関投資家にとって、「金利がつかない通貨(円)」を借りて売り、「利回りの高い通貨(ドル)」を買って運用する通貨スワップ取引(キャリートレード)は依然として合理的な選択肢であり続けています。
第二の要因が、日銀利上げの影響とその市場織り込み度合いです。日本銀行は異次元の金融緩和から完全に脱却し、2024年のマイナス金利解除に続いて段階的な追加利上げを実施してきました。しかし、政策金利を0.5%〜0.75%程度へと引き上げたところで、米国の金利水準との間にはなお3%以上の絶対的な開きが残ります。市場関係者の間では「日銀が利上げを行っても、日米金利差が抜本的に解消されない限り、劇的な円高トレンドへの回帰は難しい」という冷徹な計算が働いています。
さらに見逃せないのが、貿易・サービス収支に潜む「デジタル小作料」の拡大です。クラウドサービスの利用料や海外動画配信プラットフォーム、広告費など、日本企業や個人が米IT大手へ支払う外貨需要は年間6兆円を超え、構造的な円売り・ドル買い要因として為替の下値を頑強に固定しています。
【数値比較】歴史的円安と為替介入の軌跡|データで見る為替変動の分岐点
過去から現在に至る為替の激動期を客観的に比較することで、2026年の立ち位置がより明確に見えてきます。以下の表は、財務省・日本銀行の公表統計および市場取引データを整理した比較一覧です。
| 項目 | 詳細・数値データ | 一般的な基準・過去相場 | 編集部の見解・評価 |
|---|---|---|---|
| 歴史的円安ピーク時 (2024年7月) | 1ドル=161.95円 日米金利差:約5.25%以上 | 1990年代以降の最安値を更新(約37年ぶり水準) | 投機的円売りが極限まで進行。家計の防衛意識が臨界点に達した局面。 |
| 政府・日銀の為替介入実績 | 2024年4〜5月:約9.8兆円 同年7月:約5.5兆円投入 | 過去最大規模の円買い・ドル売り市場介入 | 急激なボラティリティ抑制には成功したが、ファンダメンタルズの反転には至らず。 |
| 2026年現在の相場ゾーン | 1ドル=148円〜155円推移 日米金利差:約3.0〜3.5% | アベノミクス以前(75〜85円)の約2倍の水準 | 「構造的円安」が定着。日銀の追加利上げでも急激な円高には戻りにくい均衡状態。 |
| 家計へのドル換算実質負担 (1,000ドル調達時) | 現在:約150,000円〜155,000円 (手数料除く) | 2020年基準:約105,000円 (差額:+45,000円以上) | 海外旅行費用や直輸入ガジェットの購入難易度は依然として過去最高水準。 |
このデータが物語る通り、政府・日銀が累計十数兆円もの外貨準備を取り崩して介入を実施したにもかかわらず、トレンドそのものが反転したわけではありません。介入の効果は「相場のスピード違反を取り締まるブレーキ」にとどまり、為替の進行方向を決めるのは金利差と国力バランスであるという現実が浮き彫りとなっています。
【実態検証】円安の真相とネットの反応|物価高にあえぐ現場と海外投資組のリアル
市場の数字だけでは見えてこないのが、庶民生活や投資家の生々しい肉声です。SNS(Xや知恵袋、ネット掲示板など)では、円安の長期化をめぐって世論が真っ二つに分断されています。
ネット上の声や街頭取材のリアルな声を集約すると、悲痛な叫びの大半は「実質賃金の目減り」と「購買力の喪失」に集中しています。
「ハワイ旅行の見積もりを取ったら家族4人で150万円を超えて絶句した。現地のハンバーガーが1個4,000円近くするなんて信じられない」「子どもの海外留学費用を仕送りしているが、1ドル=150円台が定着して貯蓄の減るスピードが尋常ではない」「電気代やガソリン代の補助金が切れるたびに家計が圧迫される」といった嘆きは後を絶ちません。
その一方で、資産形成において異なる景色を見ている層も存在します。新NISAなどを活用してオルカン(全世界株式)やS&P500といった外貨建て資産を保有してきた層からは、「為替差益のおかげで評価額が大幅にプラスになっている」「日本円だけで銀行に眠らせておくリスクを身をもって実感した」といった声が寄せられています。
このように、円安のメリットとデメリットは完全に非対称です。輸出比率の高い多国籍企業や外国人観光客を受け入れるインバウンド観光業界、そして外貨資産保有者が莫大な恩恵を享受する一方で、内需中心の中小企業や円建ての給与のみで生活する一般世帯には激しいコスト高が容赦なく降りかかっています。
一般に知られていない盲点とネットの誤解|「日銀が利上げすれば円高に戻る」の罠
ネット上の言説や一般的なニュース解説において、根強い誤解が存在します。それは「日銀が政策金利を上げさえすれば、為替は1ドル=120円や100円といったかつての円高水準に戻るはずだ」という楽観論です。しかし、国際金融の現場から見れば、この見立てには決定的な死角が存在します。
見落とされがちな第一の盲点は、為替介入の可能性とその限界です。市場が急変した局面での口頭介入や実弾介入は短期的ショックをもたらしますが、米国財務省は「為替操作国」の監視リストを通じて一方的な市場介入に強い警戒感を示しています。無限にドルを売って円を買い支えることは国際政治的にも外貨準備の流動性資産枠からも不可能です。
第二の盲点は「実質金利」の計算です。名目金利が引き上げられたとしても、国内の消費者物価指数(インフレ率)が2%〜3%台で推移していれば、物価上昇率を差し引いた日本の「実質金利」は依然として大幅なマイナス圏にとどまります。実質金利がマイナスである通貨は、投資家から見れば保有するだけで実質価値が目減りするため、積極的に買い進めるインセンティブが働きにくい構造にあります。
さらに、日本の経常収支の内訳変化も無視できません。かつてのように「貿易黒字を稼いで円を買い戻す」時代は終わり、海外現地法人が稼いだ配当金(第一次所得収支の黒字)の多くは現地で再投資され、日本国内に還流していません。この「資金還流の停滞」こそが、金利を上げても円高になりにくい構造的要因の深層です。
2026年最新為替予想と今後のドル円見通し|プロが予測するシナリオ分岐
激変を続けるマーケットにおいて、2026年最新為替予想および今後のドル円見通しはどのように描かれているのでしょうか。大手外為ブローカーやエコノミストの分析を集約すると、今後の相場展開は大きく2つの基本シナリオに分岐しています。
【メインシナリオ:140円台前半〜152円のボックス圏推移】
日銀が国内の賃金上昇とサービス価格の動向を見極めつつ、年内に0.25%刻みで緩やかな追加利上げを模索する一方、FRBが年2〜3回程度のマイルドな利下げを実施する展開です。日米金利差が3%前後に縮小することで、1ドル=160円を超えるような異常な円安は抑制されるものの、日本の構造的ドル需要が下値を支え、年間を通じて145円前後を中心とするレンジ相場が形成される見通しです。
【リスクシナリオ:米インフレ再燃による160円台への逆戻り】
米国の財政拡張政策や地政学リスクに伴う原油高、サプライチェーンの分断が引き金となり、米国のインフレが再燃するケースです。FRBが利下げを凍結し、場合によっては利上げ再開の議論すら浮上した場合、日銀の小幅な利上げ効果は完全に相殺され、2024年の最高値を試す160円台超えの円安パニックが再発する危険性も排除できません。
【プロの結論】資産防衛・外貨運用の視点から見出すべき教訓と判断基準
通貨の乱高下に直面する私たちが学ぶべき最大の教訓は、「自国通貨だけを信用し続けることの危うさ」にあります。相場予測を完全に当てることはプロのディーラーでも困難ですが、リスクに備えた行動規範を確立することは可能です。
▼ 外貨建て資産の保有・積立を継続すべき人
・運用期間が10年〜20年以上確保できる現役世代
・全世界株式や米国株式インデックスを毎月定額(ドルコスト平均法)で積み立てている人
・教育費や老後資金の目減りをインフレ・円安から防ぎたい世帯
※短期的な1ドル=140円への調整に一喜一憂せず、長期分散を維持するのが鉄則です。
▼ 為替リスクを伴う取引に極めて慎重になるべき人
・1〜2年以内に使う予定の使途が決まった資金(住宅購入資金や結婚費用など)を外貨商品に投じようとしている人
・「円安だから儲かる」という理由だけでレバレッジをかけたFX取引に手を出す初心者
・150円台の高値圏で一括して外貨預金に多額の現金を預け入れようとしている人
※高値掴みと急激な円高調整による元本割れリスクを直撃する危険性があります。
【一 ドル 何 円】に関するよくある質問(FAQ)
Q1:現在1ドル何円ですか?リアルタイムの相場はどう確認すればいいですか?
A1:2026年現在のドル円為替レートは、1ドル=148円〜155円台のレンジを中心として日々変動しています。正確なリアルタイム相場は、Yahoo!ファイナンスや各証券会社・FX会社の為替ボード、外為ニュース速報アプリ等で24時間(市場オープン時)確認できます。
Q2:日銀が利上げをすれば、昔のように1ドル=100円〜120円台に戻りますか?
A2:短期間で120円以下のような歴史的円高水準に戻る可能性は極めて低いとみられています。日本の金利引き上げ幅には限界があり、依然として米国との金利差が残ることに加え、デジタル関連の海外支払いなど構造的な「円売り需要」が定着しているためです。
Q3:海外旅行や買い物でドル換算日本円計算をする簡単な方法はありますか?
A3:為替レートが1ドル=150円の場合、「ドル価格×1.5×100」で瞬時に概算できます。例えば20ドルのランチであれば「20×1.5×100=約3,000円」、120ドルの買い物であれば「120×1.5×100=約18,000円」となります。クレジットカード決済時はこれに海外事務手数料(約2.0%〜3.8%程度)が加算される点にご留意ください。
まとめ:激動の為替市場を生き抜くための実践的アプローチ
「1ドル何円か」という問いは、日本経済が世界の中でどのような立ち位置にあるのかを映し出す冷徹な鏡です。2026年を迎えてもなお、低金利環境の慣性と構造的赤字を抱える日本円は、かつてのような「絶対安全資産」の座から降りつつあります。
為替の先行きを完全に予測することは不可能ですが、日米の金利動向やデジタル需要の真相を把握し、給与や預金が円だけに偏っているリスクを直視することは誰にでもできます。日々の為替速報に惑わされることなく、冷静に家計の通貨ポートフォリオを見直す姿勢こそが、これからの激動期を乗り切るための最大の防波堤となります。 (出典: 一 ドル 何 円(Yahoo!ニュース))
